


火災保険の対象になる雨漏り修理とは?条件や注意点を解説
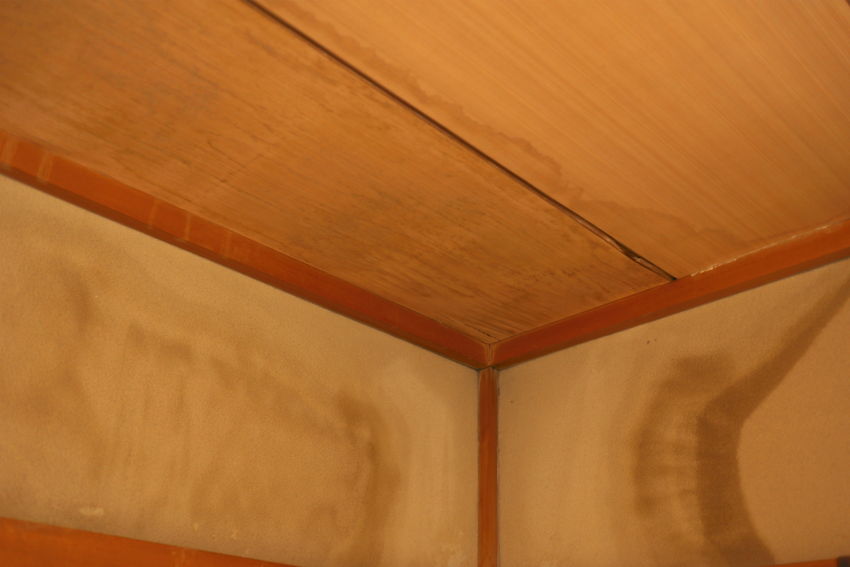
大雨や台風の被害で、雨漏りを経験した人もいることでしょう。雨漏りは、生活に大きく影響するため、被害にあった場合にはなるべく早く修理を行いたいものです。
雨漏りによる被害を補償する保険として火災保険があります。雨漏りの修理費用を火災保険で賄いたい場合には、火災保険が適応となるケースや申請方法などを知っておくことが大切です。
そこで本記事では、雨漏り修理で火災保険が適用される条件や、申請手順について解説するとともに、火災保険で賄える修理費用や申請時の注意点についてお伝えします。
雨漏り修理で火災保険が適用される条件

火災保険で補償される雨漏りは、台風や大雨、風災、雪などの「自然災害」による被害が適用条件となります。そのため、給排水施設や家の屋根に生じた経年劣化などによる水漏れは、対象外となるため注意しましょう。また、補償を受けるためには、雨漏り発生から3年以内に申請をしなければなりません。
自然災害による雨漏り
自然災害による雨漏りの例として、以下のようなものが挙げられます。
- 台風や大雨などにより、屋根の瓦がずれたり変形・破損したりして雨漏りが生じる
- 大雪により、屋根に積もった雪の重みで屋根が破損して雨漏りが生じる
- 雪解け水による被害で雨漏りが生じる
- ひょうで窓ガラスが破損して、雨漏りが生じる
ただし、雨や雪の「吹き込み」によって雨漏りが生じたケースでは、「吹き込み」が経年劣化と判断される可能性があります。その場合は、自然災害による雨漏りと認められないかもしれません。
また、火災保険の補償内容にも注意が必要です。補償対象となる自然災害が「風災」「雪災」「ひょう災」のいずれかに限定されているケースでは、被害を受けたときの状況によって適用されないかもしれません。「風災」「雪災」「ひょう災」とされる自然災害には、以下のようなものがあります。
- 風災:台風、竜巻、暴風、強風、旋風
- 雪災:大雪、雪崩
- ひょう災:ひょう
例えば、ひょうによる被害で雨漏りがあった場合、火災保険の適用に「ひょう災」が含まれていない場合は、補償を受けることができません。補償を受けるには、それぞれに該当する補償が付帯している必要があります。
雨漏り発生から3年以内の申請が必要
雨漏りは発生してから3年以内に申請しなければなりません。3年を超えてしまうと、保険法により、雨漏りによる火災保険の補償が時効を迎えてしまいます。
3年以内に申請しなければならない理由は、自然災害による雨漏りであることを確認するためです。時間が経過することによって、被害の状態が変化し、経年劣化なのか自然災害によるものか判断が難しくなります。
そのため、申請が遅くなればなるほど、事実確認をするために、損害の状況を保険会社の担当者が確認したり、証拠となる写真等資料が必要になったりすることがあります。
また、期限が定められているのは、早い段階で修理をすることで、修繕費を抑えたり、被害が広がるのを抑えられたりするメリットがあるからです。保険会社が支払う保険金も抑えられるため、雨漏りが原因で火災保険を申請する場合には、期限が設けられています。
火災保険が適用されない雨漏りの特徴

火災保険が適用されない雨漏りの特徴を理解することで、無駄な申請を避け、適切な対応を取ることができます。主に以下の3つのケースが対象外となります。
経年劣化による雨漏り
建物は時間の経過とともに自然に劣化していきます。屋根材の経年劣化、外壁のひび割れ、防水層の劣化などによる雨漏りは、火災保険の補償対象外となります。これは火災保険が「偶然かつ急激な事故」を補償する保険であるためです。
経年劣化と自然災害による損害の判別は専門的な知識を要します。保険会社の鑑定人は、損傷の形状、広がり方、建物の築年数、過去のメンテナンス履歴などを総合的に判断して決定します。
施工不良による雨漏り
新築時やリフォーム時の施工不良が原因の雨漏りも、火災保険の対象外です。このような場合は、施工業者の瑕疵担保責任や工事保険が適用される可能性があるため、まず施工業者に相談することが重要です。
築10年以内の住宅であれば、住宅の品質確保の促進等に関する法律(品確法)により、構造耐力上主要な部分および雨水の浸入を防止する部分について、売主に10年間の瑕疵担保責任が課せられています。ただし、築10年以内でも中古住宅として購入したケースでは認められていません。
建物の損傷を伴わない雨漏り
建物に明確な損傷がない状況での雨漏りは、火災保険の適用が困難です。例えば、換気口や隙間からの雨水の侵入、単純な雨漏れなどがこれに該当します。
火災保険は建物の物理的な損害を前提とした補償であるため、構造的な破損を伴わない水の侵入は対象外とされます。重要なのは、自然災害による建物の損傷と雨漏りとの因果関係を明確に証明できるかどうかです。
雨漏りに関わりやすい部位別の火災保険適用パターン
雨漏りが発生しやすい建物の部位ごとに、火災保険の適用パターンを理解することで、より効果的な申請が可能になります。各部位の特徴と適用条件を詳しく見ていきましょう。
屋根の損害による雨漏り
屋根は建物の中でも自然災害の影響を受けやすい部分であり、火災保険の適用事例が多い箇所です。屋根の損害による雨漏りで火災保険が適用される具体的なケースを紹介します。
台風や強風による屋根材の飛散、剥離はとくに一般的な適用事例です。瓦屋根では瓦のずれや割れ、スレート屋根では屋根材の浮きや欠け、金属屋根では板金の剥がれや変形などが該当します。これらの損傷により屋根の防水機能が失われ、雨漏りが発生した場合は火災保険の対象となります。
雪災による屋根被害も重要な適用パターンです。大雪による屋根の変形や破損、雪の重みによる樋の破損、雪止めの破損などが原因の雨漏りは補償対象となります。特に豪雪地域では、設計時の想定を超える積雪により屋根構造に異常な負荷がかかることがあります。
また、雹災による屋根被害は近年増加傾向にあります。2024年には4月に兵庫県、9月には東京都の一部で降雹被害が発生するなど、各地で被害が出ています。雹による屋根材の破損、樋の穴あき、屋根の防水層の損傷などが原因の雨漏りは火災保険の適用対象です。
外壁・窓枠の損害による雨漏り
外壁や窓枠からの雨漏りも、自然災害による損傷が確認できれば火災保険の適用対象となります。ただし、経年劣化による外壁のひび割れやシーリング材の劣化などは対象外となるため、注意が必要です。
台風による飛来物で外壁に亀裂が入った場合、強風により窓ガラスが破損した場合、雹により外壁材が損傷した場合などは、明確な外的要因による損害として認定されやすいパターンです。この際、飛来物の痕跡や損傷の形状が災害による被害であることを示す重要な証拠となります。
窓枠周辺の雨漏りについては、サッシ枠の変形、窓ガラスの破損、シーリング材の剥離などが自然災害により生じた場合に適用されます。特に台風時の強風による窓枠の変形や、飛来物による窓ガラスの破損は適用されやすいケースです。
また、外壁材の被害の特徴は、素材により異なります。サイディング外壁では、強風による板材の剥がれや飛来物による破損、塗り壁では雹による表面の損傷やひび割れ、タイル外壁ではタイルの脱落や破損などが典型的な被害パターンとなります。
雨どい・付帯部分の損害による雨漏り
雨どいや付帯部分の損傷による雨漏りも、火災保険の重要な適用対象です。これらの部位は比較的損傷しやすく、適切に申請すれば認定される可能性が高い部分でもあります。
雨どいの被害では、強風による雨どいの変形や脱落、雪の重みによる雨どいの破損、雹による雨どいの穴あきなどが主な適用事例です。雨どいが機能しなくなることで雨水が適切に排水されず、建物の基礎部分や外壁に水が回り込んで雨漏りが発生することがあります。
屋根の付帯設備である破風板、軒天、雨押さえ板金なども火災保険の対象となります。台風による破風板の損傷、軒天の剥がれ、板金の浮きや剥離などが原因で雨水が侵入した場合は補償されます。
アンテナや太陽光発電設備の損傷も見逃せないポイントです。台風でアンテナが倒れて屋根を損傷した場合、強風で太陽光パネルが飛散して屋根に損傷を与えた場合なども、火災保険の適用対象となります。
庇(ひさし)やベランダ、バルコニーの損傷による雨漏りも適用される場合があります。強風による庇の変形、雹によるベランダの防水層の損傷、台風による手すりの破損などが原因で雨水が侵入した場合は、火災保険の対象となる可能性があります。
火災保険の申請手順

火災保険を申請する場合は、契約者本人が申請することになっています。そのため、申請手順をしっかり把握しておくことが大切です。また、修理業者との契約は、火災保険が適用されるのを確認してから行うと良いでしょう。ここでは、火災保険が適用されるまでの手順についてお伝えします。